En bref
- Le LMNP au régime réel permet de déduire charges et amortissements.
- La comptabilité par composants segmente le bien et améliore le calcul.
- L’amortissement ne crée pas de déficit, mais il peut rester reportable.
- La fiscalité de la revente change depuis 2025 pour certains dossiers.
- Une méthode rigoureuse limite les erreurs en cas de contrôle fiscal.
Un projet en LMNP peut afficher un rendement confortable. Le détail qui fait la différence reste fiscal : l’amortissement au régime réel. En pratique, il peut réduire le résultat BIC imposable, parfois jusqu’à zéro, selon votre situation.
Le sujet paraît comptable. Il reste pourtant très concret, avec des pièces à rassembler et des hypothèses à cadrer dès l’achat.
LMNP au régime réel : qu implique l amortissement pour votre imposition ?
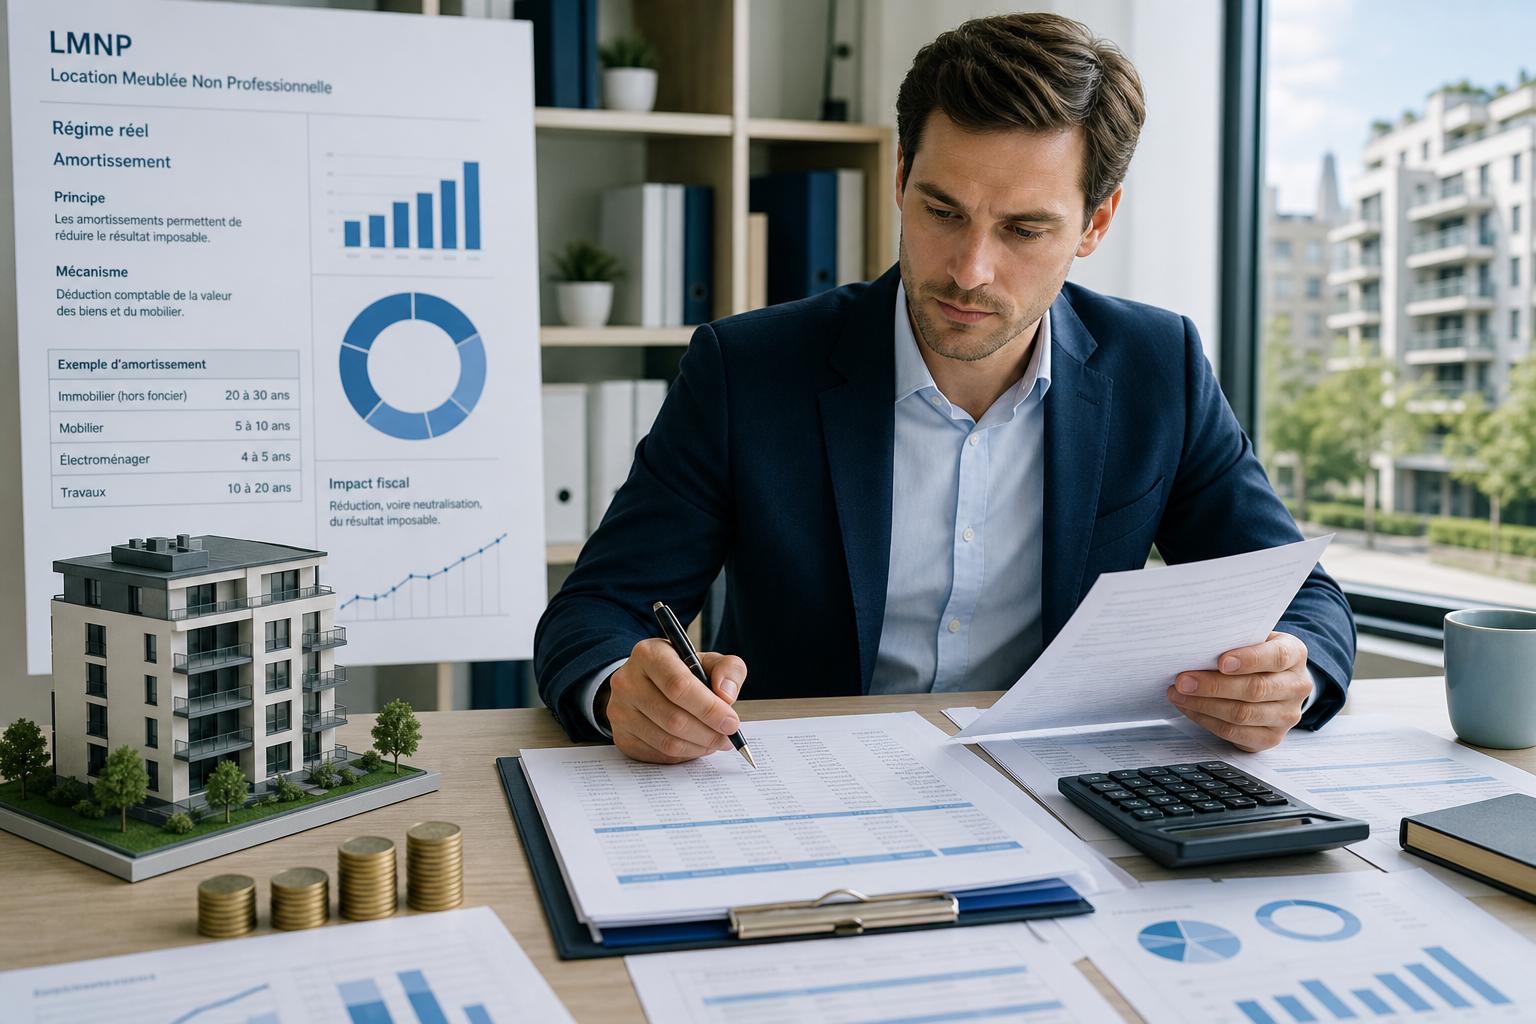
Le LMNP au régime réel classe les loyers en BIC. Vous déduisez alors les charges réelles et des écritures d’amortissement. Le résultat BIC imposable diminue, sans lien direct avec un décaissement bancaire.
La logique comptable explique le levier. L’amortissement traduit la baisse de valeur d’un bien avec le temps. Ce mécanisme agit comme un « correctif fiscal » sur les bénéfices, pas comme une subvention.
- Catégorie fiscale : BIC (location meublée).
- Outil : déduction des charges et des amortissements.
- Effet recherché : réduire le résultat imposé.
- Point de vigilance : règles d’imputation et preuves.
Exemple parlant : à Strasbourg, un investisseur loue un T2 meublé. Il amortit le bâti et le mobilier, tout en déduisant l’emprunt et les frais de gestion. Les impôts baissent quand le résultat BIC s’approche de zéro.
Comment l amortissement est calculé en LMNP avec la méthode par composants ?
En LMNP, le calcul commence par la ventilation du coût d’acquisition. La comptabilité par composants attribue des durées différentes à chaque partie du logement et à ses équipements. Ainsi, chaque poste reflète une usure réaliste.
Dans les faits, vous amortissez rarement « tout en même temps ». Le gros œuvre dure plus longtemps que les installations techniques. Le mobilier suit un rythme plus court, ce qui peut lisser la fiscalité sur plusieurs années.
| Composant | Durée indicative | Impact sur le rythme d’amortissement |
|---|---|---|
| Gros œuvre et structure | 40 à 50 ans | Charge plus régulière, effet long terme. |
| Installations générales (électricité, plomberie) | 15 à 25 ans | Accélération moyenne, utile pour plafonner l’imposition. |
| Équipements et mobilier | 5 à 10 ans | Effet plus rapide au début de détention. |
| Travaux spécifiques | Selon nature | Peut modifier la ventilation et le calendrier fiscal. |
En pratique, un dossier bien monté sépare aussi les dépenses de travaux des achats de mobilier. Les factures doivent permettre une affectation claire (nature, date, montant, description). Sans cela, le calcul devient fragile.
Une nuance compte : les durées et bases retenues se discutent avec votre comptable. Vous devez viser une cohérence technique, pas un chiffre « magique ».
Que faire si l amortissement ne peut pas réduire davantage votre résultat BIC ?
L’amortissement en LMNP ne peut pas créer ou aggraver un déficit. D’abord, vous neutralisez le bénéfice avec les charges d’exploitation. Ensuite seulement, l’écriture d’amortissement s’impute jusqu’à épuisement du résultat disponible.
Quand il reste un surplus d’amortissement non utilisé, il peut être reporté. Ce report agit comme une réserve fiscale : il sert plus tard si votre activité redevient bénéficiaire. La rentabilité nette se pilote donc par cycles.
Ce point surprend souvent. Un bailleur voit ses loyers progresser, puis s’étonne de la fiscalité qui revient. Le mécanisme n’est pas cassé : l’amortissement reporté change juste de période d’utilisation.
Si vous hésitez, testez un scénario. Prenez 3 années avec loyers, charges, et un calendrier de travaux. Vous verrez comment le résultat BIC se construit au fil du temps.
Erreurs fréquentes à éviter
Quelques dérapages reviennent en pratique dans les dossiers LMNP. Ils viennent moins du principe que de la méthode.
- Factures floues : absence de détail sur le mobilier ou les travaux.
- Inventaire incomplet : mobilier manquant ou description trop générale.
- Ventilation approximative : composants traités comme une seule enveloppe.
- Choix du régime réel sans simulation pluriannuelle.
- Documentation absente pour la reconstitution du coût d’acquisition.
Maximiser la rentabilité nette : quelles limites et quels leviers pour le LMNP ?
Le gain fiscal dépend du couple loyers et charges. La déduction de l’amortissement réduit le résultat BIC, puis limite l’impôt sur le revenu. Sur le plan social, le montage suit d’autres logiques selon la nature des revenus.
Pour comprendre, il faut distinguer l’effet sur l’impôt de l’effet sur la trésorerie. L’amortissement ne paye rien en banque. Il réduit une base taxable, donc il améliore le net, sous réserve d’imputation.
Un repère utile : le plafond d’effort dépend de votre tranche marginale et de votre capacité à maintenir des charges justifiées. Un propriétaire qui finance en partie par crédit doit aussi suivre l’évolution des taux et des échéances (les charges d’intérêts varient).
Cas d usage par profil
Chaque profil investit avec un calendrier différent. Les leviers n’ont pas la même priorité.
| Profil | Objectif prioritaire | Levier LMNP à privilégier |
|---|---|---|
| Premier achat | Réduire l’impôt dès les premières années | Ventilation mobilier/équipements et inventaire solide. |
| Investisseur multi-biens | Lisser la fiscalité sur le portefeuille | Suivi des amortissements reportés et cohérence des plans. |
| Investisseur patrimonial long terme | Anticiper la revente | Modéliser l’impact des règles de réintégration. |
| Propriétaire déjà imposé | Limiter le revenu imposable | Optimiser charges réelles et calendrier de déduction. |
Un exemple vécu : une résidence étudiante à Rennes, gérée via une agence locale, affiche des loyers stables. Le propriétaire investit aussi dans du mobilier renouvelable. Les premières années cumulent charges, mobilier et amortissements, puis la fiscalité remonte quand l’amortissement s’épuise.
Qu a changé la fiscalité de la revente depuis 2025 pour le LMNP ?
Depuis février 2025, certains amortissements déduits peuvent être réintégrés dans le calcul de la plus-value lors de la revente. Ce point modifie la stratégie de sortie, surtout si vous vendez tôt ou avec une plus-value nette.
Le mécanisme ne s’applique pas à toutes les situations. Il faut examiner le régime applicable et la typologie du bien (par exemple, certaines résidences concernent des cas spécifiques). Une simulation de revente reste la meilleure boussole.
Concrètement, un bailleur peut avoir eu des impôts faibles pendant la détention, puis constater une base de plus-value plus élevée. La logique est cohérente : l’avantage fiscal déjà consommé doit être reclassé selon les nouvelles règles.
Si vous détenez un bien en France métropolitaine, conservez aussi les documents qui justifient les montants amortis. En cas de contrôle, la traçabilité compte autant que le calcul.
Sources et repères chiffrés pour sécuriser votre décision en LMNP
Pour cadrer un dossier LMNP, appuyez-vous sur des repères officiels. Les textes fiscaux précisent la logique des bénéfices et les obligations déclaratives, pendant que les organismes comptables détaillent la méthode d’amortissement.
Le suivi de la fiscalité s’inscrit aussi dans un contexte macro. Sur 12 mois, les taux et les conditions de financement ont varié, ce qui influence les charges d’emprunt et donc le résultat BIC. Une vision « sur une seule année » masque souvent la réalité.
- BOFiP-Impôts : doctrine de référence sur les BIC et la détermination des bénéfices.
- INSEE : données sur le logement et les dynamiques de marché utiles pour estimer loyers et vacance.
- CNCC/ordre des experts-comptables (repères pratiques) : bonnes pratiques de tenue comptable.
Chiffres récents côté charges et financement : en 2024 et 2025, l’évolution des conditions de crédit a pesé sur les plans d’amortissement « financiers » via les intérêts. Le calcul fiscal dépend alors de la dynamique des échéances et des commissions (assurance, garantie, frais bancaires).
FAQ
LMNP : amortissement signifie-t-il que je ne paie plus d impôt ?
Non. L’amortissement réduit le résultat BIC imposable, mais il ne crée pas de déficit. Quand vos charges réelles et amortissements couvrent le bénéfice, l’impôt peut tomber à zéro. Dès que le bénéfice revient, l’imposition réapparaît.
Quelles pièces demandent le plus souvent en cas de contrôle LMNP ?
Les justificatifs du coût d’acquisition et des travaux arrivent en tête. L’inventaire mobilier, les factures détaillées et la comptabilité annuelle structurent ensuite le dossier. Sans traçabilité, la ventilation en composants devient difficile à défendre.
Je suis déjà en LMNP au réel : comment suivre mes amortissements reportés ?
Votre comptabilité doit conserver un état des amortissements non imputés. À chaque exercice, il faut vérifier le résultat BIC et l’imputation possible. L’objectif consiste à relier vos écritures, votre plan d’amortissement, et vos déclarations annuelles.
Le mobilier est-il toujours amortissable en LMNP ?
En principe oui, si le logement est bien loué meublé et si les biens correspondent à l’usage locatif. Les durées dépendent de la nature : un canapé ne vieillit pas comme une chaudière. Une description précise sur l’inventaire facilite l’affectation.
Que faut-il simuler avant d opter pour le régime réel en LMNP ?
Simulez 3 à 5 ans : loyers attendus, charges, intérêts, frais de gestion, et calendrier des achats de mobilier. Ajoutez une hypothèse de revente pour tester l’impact fiscal. Ce test clarifie si l’amortissement générera un effet utile ou seulement temporaire.
Si vous voulez avancer sans deviner, commencez par un inventaire mobilier daté et une ventilation des coûts par composants. Ensuite, demandez une simulation LMNP qui couvre la détention, puis la revente. C’est souvent là que la stratégie devient claire.